

サラリーマンの節税対策15選|会社員ができる税金を減らす方法を徹底解説
給与から天引きされる所得税や住民税。少しでも減らしたいサラリーマンは少なくありません。
一方で、ふるさと納税やiDeCo、医療費控除など、名称は知っていても、実際にどの程度節税になるのか、自身に適用できるのか把握できていない方も見受けられます。
本記事では、サラリーマンが利用できる節税対策を15項目にわたって整理したうえで、年収別の節税額の目安や、年末調整・確定申告の進め方まで解説します。
目次
サラリーマンが節税できる仕組みとは
サラリーマンが節税する方法を検討するうえで、まず給与から税金が計算され、差し引かれる仕組みを理解する必要があります。
サラリーマンが支払っている主な税金
給与から差し引かれる主な税金は以下の3つです。
- 所得税:個人の1年間の所得に応じて国に納める税金。所得が多いほど税率が高くなる累進課税の仕組み
- 住民税:居住する自治体の行政サービスのための税金。所得にかかわらず原則として税率は一定
- 社会保険料:病気やケガ、失業や老後などのリスクに備える公的保険に加入するための費用
このうち、節税対策によって主に負担を抑えられるのは、所得税と住民税です。
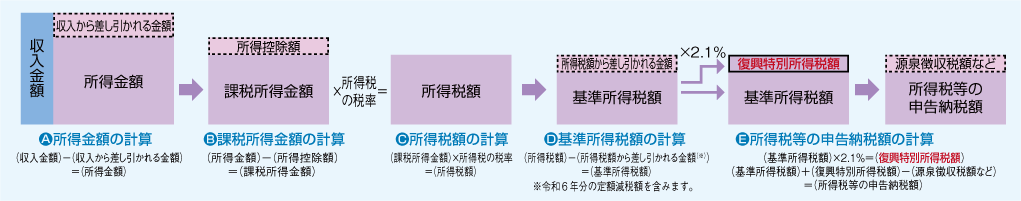
なお、「年収」と課税対象となる「所得」は同じではなく、各種控除を差し引いた金額を基準に税額が計算されます。
年末調整と確定申告の違い
各種控除を受けるためには、控除を受ける手続きのタイミングを把握しなければいけません。
- 年末調整(会社員が勤務先で年間の所得税額を過不足精算する):生命保険料控除・扶養控除・配偶者控除 など
- 確定申告(個人が年間の所得と税額を計算し、税務署に申告する):医療費控除・雑損控除・住宅ローン控除の初年度 など
年末調整は10月頃から準備を始め12月頃に精算、翌年1月に税務署などに資料を提出します。
一方で確定申告は1月頃から準備を始め、3月15日を期限として申告します。
▶関連コラム:【確定申告・超初級編】今さら聞けない!対象の人・準備・スケジュールを税理士が徹底解説!
サラリーマンが最初に確認すべき書類
節税を検討する際に確認が必要な主な書類は、年末から年始にもらえる「源泉徴収票」で、確認するべき項目は以下の3つです。
- 給与所得控除後の金額
- 所得控除の額の合計額
- 源泉徴収税額
これらは、「ご自身がいくら税金を支払っていて、どの控除を増やせば税負担を減らせるか」を正確に把握するために必要です。
サラリーマンにおすすめの節税対策15選
ここからは、サラリーマンが利用できる代表的な節税対策を、制度ごとに分けてご紹介します。
(1)ふるさと納税
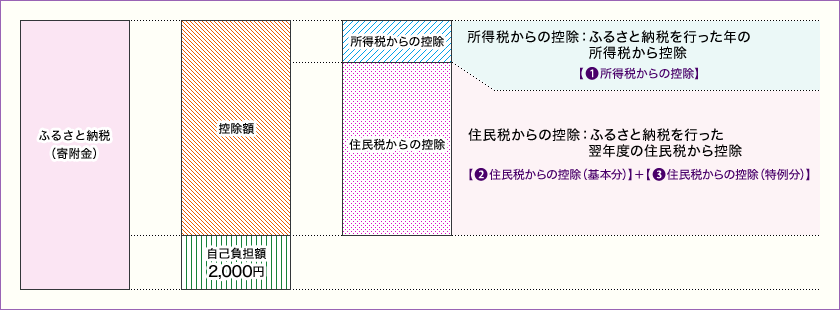
自治体への寄附を通じて、一定金額の上限内で所得税と住民税の控除を受けられる仕組みです。
返礼品を設定している自治体に対して所定の手続きを踏み納税すれば、実質負担額2,000円で寄附額に応じた返礼品を受け取れます。
▶関連コラム:ふるさと納税「ワンストップ特例」の落とし穴!確定申告が必要になる意外なケースを解説
(2)iDeCo(個人型確定拠出年金)
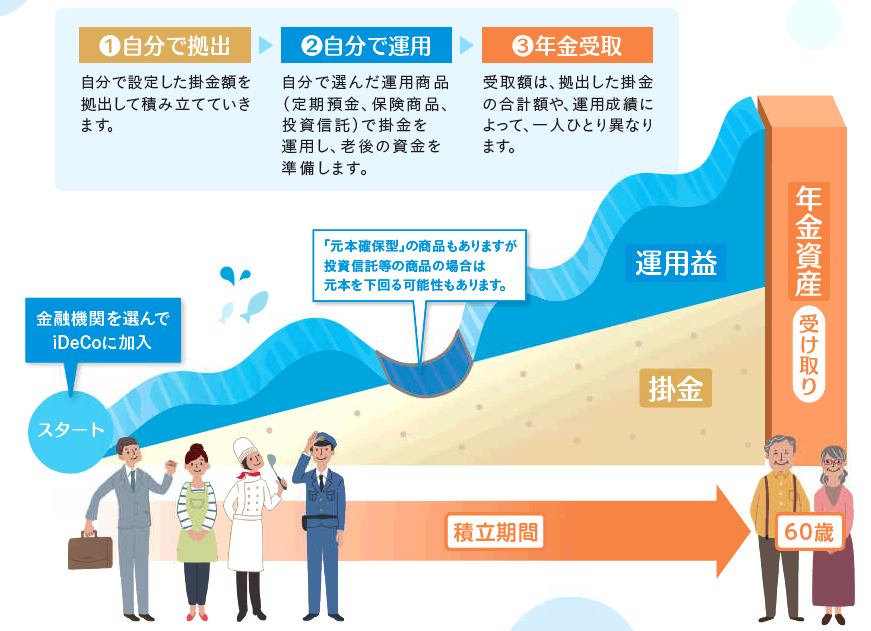
掛金を拠出し、ご自身で選んだ金融商品で運用し老後資金を作る私的年金制度です。
掛金は全額所得控除となり、運用益も非課税。受取時にも一定の控除が用意されています。
原則として60歳まで引き出せないことから、老後資金の準備と、当面の生活資金とのバランスが大切です。
(3)生命保険料控除・地震保険料控除・個人年金保険料控除
生命保険、地震保険、個人年金といった保険には、それぞれ一定額まで所得から控除される制度があります。
なお、節税目的だけで不要な保険に加入すると、保険料負担が大きくなるケースもありますので注意が必要です。
▶関連コラム:【所得税の節税は『所得控除』から】今日から節税に使える「所得控除12選」をご紹介
(4)医療費控除・セルフメディケーション税制
医療費控除は、支払った医療費から保険金などを差し引いた金額を基準にして、所得から控除される制度です。
市販薬の購入額を基準とする、セルフメディケーション税制もありますが、両制度は選択適用で併用はできません。
▶関連コラム:【例題つき】医療費控除の計算方法は?制度の仕組みといくら戻るか徹底解説!
(5)住宅ローン控除
住宅ローンの年末残高や住宅の性能要件などに応じて、所得税額から一定額が控除される制度です。
初年度は原則として確定申告が必要で、2年目以降は年末調整で対応できます。
(6)配偶者控除・配偶者特別控除
所得が一定以下の配偶者を扶養している場合、納税者本人の所得から控除を受けられる制度です。
令和7年の税制改正によって上限額が引き上げられるなど、最新の制度事情を確認する必要があります。
▶関連コラム:結婚したら節税!利用できる「制度早見表」得する働き方と制度の組み合わせも解説
(7)扶養控除
一定の所得要件を満たす親族を扶養している場合に利用できる制度です。
お子さまの年齢や高齢の親族との同居など、状況によって控除額が変わります。
(8)社会保険料控除
給与から天引きされている社会保険料は、通常はすでに控除の対象になっています。
お子さまの国民年金保険料を親が代わりに支払った場合など、家族の社会保険料も、要件を満たせば控除の対象になる可能性があります。
(9)雑損控除
災害や盗難、横領などによる資産の損失が対象となる制度です。
適用を受ける際は罹災証明書や被害額を示す資料の保存が必要になる点や、詐欺・恐喝による損失は対象外となることなどに注意が必要です。
(10)特定支出控除
通勤費、転居費、研修費など、一定の給与所得者の支出が対象になる制度です。
支出額が一定基準を超え、かつ勤務先の証明を受けている必要があります。
(11)株式投資の損益通算・繰越控除
上場株式等の売却損を、一定の配当所得や売却益と相殺できる制度です。
相殺しきれない損失を翌年以降へ繰り越す場合、継続して確定申告をしなければいけません。
また、一般口座・特定口座・NISA口座とで取り扱いが異なります。
(12)副業の必要経費
副業の収入を得るためのパソコン代、通信費、交通費といった一定の支出を経費として控除できる制度です。
私生活にも使用する支出は、業務で使用した割合などに応じて家事按分する必要があります。
▶関連コラム:「知らないと脱税?」ポイント、投げ銭、フリマ…あなたの副業収入、確定申告は必要?
(13)青色申告
副業が事業所得に該当する場合、青色申告特別控除を利用できる場合があります。
- 開業届の提出
- 青色申告承認申請書の提出
- 複式簿記による記帳
- e-Taxによる電子申告 など
こうした要件を満たせば、最大で65万円の控除を受けられます。
なお、「事業」として認められる程度の規模や実態があることが前提となります。
(14)NISA
投資による売却益や配当などを非課税にできる制度がNISAです。
本来支払う必要のある税金を支払わなくてもよい制度ですが、所得税や住民税を直接減らす所得控除とは扱いが異なる点に注意しましょう。
▶関連コラム:新NISAは使いやすい!?向いている人/いない人の差と活用メリットを解説
(15)寄附金控除
国や地方公共団体、一定の公益法人などへの寄附が対象となる控除です。
なお、所得を計算した後の税額から直接差し引く「税額控除」と、所得を計算する際に差し引く「所得控除」の2パターンがあり、寄附の種類によって使い分けることができます。
橋場先生
どの制度を利用できるのか、どの程度税金を節約できるのか、制度が多くあることから迷ってしまいます。
状況によって選択するべき制度が変わりますので、一様に「この制度がおすすめ」と言いにくい点が難しいところです。
詳しくはご家族の状況や資産状況などをお伺いしながら利用制度を選ばなければいけません。
ご自身、ご家族にとって最適な制度を確認したい方は、ARK税理士法人まで、お気軽にご相談ください。
タイプ別に見るサラリーマンのおすすめ節税対策
ここまでご紹介した15の節税対策の中から、家族構成や働き方に応じて優先したい制度を整理しました。
独身の会社員に向いている節税対策
独身の会社員は、扶養控除を利用できない分、資産形成や老後資金の準備と組み合わせた節税対策が中心になります。
- ふるさと納税、iDeCo、生命保険料控除、NISAを中心に検討する
- 扶養控除は使えなくても、老後資金の準備や資産形成と組み合わせて対策できる
- 所得税率が低い場合は、iDeCoの節税効果も相対的に小さくなる点に注意する
結婚・子育て世帯に向いている節税対策
結婚・子育て世帯では、配偶者やお子さまに関わる複数の控除を組み合わせて検討する必要があります。
- 配偶者控除、扶養控除、医療費控除、住宅ローン控除、社会保険料控除が中心になる
- 夫婦のどちらが医療費や社会保険料を負担するかで、世帯全体の節税額が変わることがある
- 所得の高いほうが控除を受けたほうが有利になるケースが多い
高年収のサラリーマンに向いている節税対策
所得税率が高い高年収層ほど、所得控除による節税効果は大きくなる傾向があります。
- iDeCo、寄附金控除、医療費控除を中心に検討する
- 配偶者控除や住宅ローン控除に所得制限が設けられている点に注意する
副業をしているサラリーマンに向いている節税対策
副業をしている場合は、給与所得とは別に、必要経費や青色申告など事業所得ならではの節税対策を検討できます。
- 必要経費、青色申告、減価償却、損益通算が中心になる
- 副業所得が20万円以下であっても、住民税の申告が必要になる
- 医療費控除などを目的に確定申告をする場合は、20万円以下の副業所得も申告対象に含める必要がある
住宅を購入したサラリーマンに向いている節税対策
住宅を購入したサラリーマンは、住宅ローン控除を軸に、他の控除との関係も踏まえて検討する必要があります。
- 住宅ローン控除を中心に、地震保険料控除やふるさと納税との関係も押さえておく
- 住宅ローン控除によって所得税が大きく減っている場合、ふるさと納税の控除上限額や控除方法に影響することがある
節税額の計算方法と年末調整・確定申告の進め方
実際にどのくらいの節税効果があるのか、そして手続きはどう進めればよいのか、計算の考え方と実務の流れを見ていきましょう。
所得控除で税金が減る仕組み
所得控除は、控除額に所得税率を掛けることで、おおよその節税額を把握できます。
- 所得控除額に所得税率を掛けた金額が、所得税の節税額の目安になる
- 住民税についても、原則として所得控除による影響がある
- 例:所得税率10%で10万円の所得控除を受けた場合、節税額は1万円が目安(控除額がそのまま戻るわけではない)
年収別の節税シミュレーション
年収400万円、600万円、800万円のモデルケースで、iDeCo(年24万円)・生命保険料控除(年12万円)・医療費控除(適用額年10万円)をあわせて46万円の所得控除を受けた場合の節税額を試算しました。
- 年収400万円:課税所得の目安 約128万円/所得税率 5%/節税額(所得税+住民税) 約6.9万円/年
- 年収600万円:課税所得の目安 約278万円/所得税率 10%/節税額(所得税+住民税) 約9.2万円/年
- 年収800万円:課税所得の目安 約427万円/所得税率 20%/節税額(所得税+住民税) 約13.8万円/年
このように、控除額が同じでも所得税率が高いほど所得税の節税額は大きくなります。
実際の節税金額は、家族構成や社会保険料率、他の所得控除の有無によって変わるため、あくまで目安として捉えて節税に取り組む足がかりとしましょう。
年末調整で申告できる主な制度
多くの制度は、年末調整の際に会社へ書類を提出するだけで申告が完結します。
具体的には、以下の制度が代表的です。
- 生命保険料控除、地震保険料控除、扶養控除、配偶者控除、社会保険料控除、iDeCoなど
- 会社へ申告書や控除証明書を提出することで適用される
- 提出期限を過ぎた場合でも、確定申告で適用できる可能性がある
確定申告が必要になる主な制度
一方、年末調整では対応できず、確定申告が必要になる制度もあります。
- 医療費控除、雑損控除、住宅ローン控除の初年度、株式の損失繰越など
- 還付申告の場合は、通常の確定申告期間を過ぎても申告できる可能性がある
- e-Taxや確定申告書等作成コーナーを利用すれば、自宅からでも手続きを進めやすい
ふるさと納税のワンストップ特例に関する注意点
ふるさと納税は、要件を満たせば確定申告なしで控除を受けられるワンストップ特例を利用できます。
ただし、利用する際は以下の点に注意しましょう。
- 寄附先が一定数以内などの要件を満たせば利用できる
- 医療費控除などで確定申告をすると、ワンストップ特例が無効になる
- 確定申告をする場合は、すべての寄附分を含めて申告し直す必要がある
サラリーマンが節税対策をするときの注意点
節税対策は正しく理解して活用すれば大きな効果を期待できる一方、使い方を誤ると思わぬ落とし穴につながることもあります。
記事の終わりに、サラリーマンが節税対策を検討する際に押さえておきたい注意点を整理しました。
効果だけでなく、リスクや手続き上のポイントもあわせて確認しましょう。
- 節税のために不要な支出を増やさない:支出額=減税額ではないため、保険や寄附は節税目的だけで判断せず本来の必要性を優先する
- 控除の適用条件を確認する:所得制限や年齢などの要件は制度ごとに異なり法改正もあるため、申告前の最新確認を欠かさない
- 架空の経費や扶養申告をしない:私的支出の経費算入や虚偽の扶養申告は不正行為であり、追徴税額や加算税の対象となる
- NISAと節税を混同しない:NISAは運用益を非課税にする制度であり、給与から天引きされる税金を直接減らす効果はない
- 判断に迷う場合は税理士へ相談する:副業や複数控除の併用で申告が複雑な際は、ミスやペナルティを防ぐため専門家に頼ると安心
橋場先生
ご自身やご家族の状況によって、注意が必要なポイントは変わります。
場合によっては、各種控除を使えなくなるおそれもありますので、専門家との事前の確認が欠かせません。
誰に相談すればよいのか、迷っている方は、オンラインでも気軽に相談可能な「ARK税理士法人」へご連絡ください。
まとめ|サラリーマンの節税対策は仕組みの理解から
▶関連コラム:ココが違う!ARK税理士事務所と一般的な税理士事務所│5つの強み、サポートの実例を紹介
サラリーマンの節税対策には、ふるさと納税やiDeCoのように誰もが利用を検討できる制度から、住宅ローン控除や特定支出控除のように、利用できる条件が限られる制度まで、様々な選択肢があります。
まずは、ご自身の家族構成や収支状況に合わせて制度を絞り込み、無理のない範囲から制度を利用することが大切です。
より確実に、利用するべき制度について確認したい場合は専門家への相談もおすすめです。
具体的なやり方が分からない、または不安を感じている方は、個人から法人まで幅広く税務を取り扱う、ARK税理士法人にお任せください。
Contact
We will support you like a butler.