

【2026年税制改正】ビットコインの税率が55%→20%に!2028年を見据えて今から準備すべき経理・税務のポイント
ビットコインをはじめとする暗号資産の利益には、最大55%にのぼる税金がかかります。
給与所得と合算される「総合課税」の仕組みが、株式やFXと比べて重い税負担を生んできました。
この状況が、令和8年度税制改正によって変わろうとしています。
暗号資産の利益を他の所得と切り離して計算する、「申告分離課税」が暗号資産にも導入され、税率は一律20.315%まで引き下げられる見込みです。
制度の切り替えは2028年1月からと見込まれていますが、今の制度と新しい制度のどちらで利益を確定させるかによって、支払う税金額は数百万円単位で変わることもあります。
本記事では、現行制度の仕組みと改正の内容を整理したうえで、2028年を見据えて今のうちに始めておくべき経理・税務の備えについて解説します。
目次
「暗号資産の税率が最大55%」は本当?現行の課税ルールをおさらい
改正の内容を解説する前に、まずは現行の課税ルールを整理しておきましょう。
暗号資産の利益がなぜ重い税負担になるのか、その仕組みを知ることが、改正の影響の大きさを理解することにつながります。
なぜ暗号資産だけこんなに税率が高いのか
ビットコインなどの暗号資産を売却・交換して得た利益は、税法上「雑所得」に分類されます。
雑所得は給与所得や事業所得と合算したうえで税額を計算する「総合課税」の対象となるため、所得が多い人ほど税率が段階的に上がる累進課税の仕組みがそのまま適用される点が特徴です。
所得税の最高税率45%に住民税10%を加えると、理論上は所得税・住民税だけで55%に達し、復興特別所得税を含めるとさらに負担が重くなります。
暗号資産の利益が数百万円規模になった時点で、他の所得と合算されて高い税率が適用されてしまう仕組みだと理解する必要があります。
(参考)国税庁 暗号資産等に関する税務上の取扱い及び計算書について(令和7年12月)
株・FXとの税率比較で見えてくる不公平
同じ「値上がり益を狙う金融商品」であっても、株式やFX(外国為替証拠金取引)と暗号資産では扱いが異なる点に注意が必要です。
- 暗号資産(現行):雑所得・総合課税で最大55.945%
- 株式・FX(現行):申告分離課税で一律20.315%
仮に暗号資産で1,000万円の利益が出て最高税率が適用された場合と、株式の申告分離課税が適用された場合とでは、税負担の差は300万円を超える計算になります。
同じ金融商品でありながら、暗号資産だけがこれほど不利な扱いを受けてきた構造こそが、今回の改正で見直される最大のポイントです。
▶関連コラム:新NISAは使いやすい!?向いている人/いない人の差と活用メリットを解説
今の課税制度で陥りがちなミス・注意点
現行制度のもとでは、暗号資産同士を交換した時点でも「利益が確定した」とみなされ、課税対象になる点に注意が必要です。
円やドルに換金していなくても、ビットコインを別の暗号資産に交換しただけで課税対象の利益が発生する場合があります。
- 暗号資産同士の交換も、その時点の時価で利益が確定したとみなされ課税対象になる
- DeFi(分散型金融)での運用益やNFTの売却益も、原則として申告が必要になる
- 取得原価の計算方法(総平均法・移動平均法)は選択制で、変更には手続きが必要になる
複数の取引所やウォレットを使い分けている場合、こうした細かいルールを見落としたまま確定申告を進めてしまうケースも少なくありません。
改正後の制度に切り替わる前だからこそ、現行ルールでの計算方法を正しく押さえておくことが重要になります。
▶関連コラム:【暗号資産の課税関係】分かりやすく解説│課税のタイミング、計算方法もご紹介
橋場先生
このとき、法律や制度の理解度によって、支払う税金額は数百万円変わることもあります。
頻繁に制度が改正される分野でもありますので、税務の専門家に相談し、税負担を最適化して取引を終えましょう。
暗号資産の取引についても、弊社ARK税理士法人へお気軽にご相談ください。
令和8年度税制改正大綱で何が変わるのか
令和7年12月19日に公表された令和8年度税制改正大綱では、暗号資産に関する課税方式そのものを見直す方針が示されました。
改正の具体的な内容と、実際に制度が動き出すタイミングを確認していきます。
申告分離課税(20%)への移行とは
今回の改正のうち、ビットコインなど暗号資産に関するものは、暗号資産の利益を給与所得などの他の所得と切り離して計算する「申告分離課税」への移行です。
所得の多寡にかかわらず、税率は所得税15.315%(復興特別所得税を含む)と住民税5%を合わせた20.315%に固定されます。
これまで年収が高い人ほど不利だった仕組みが、株式やFXと同じ計算方法に統一される形です。
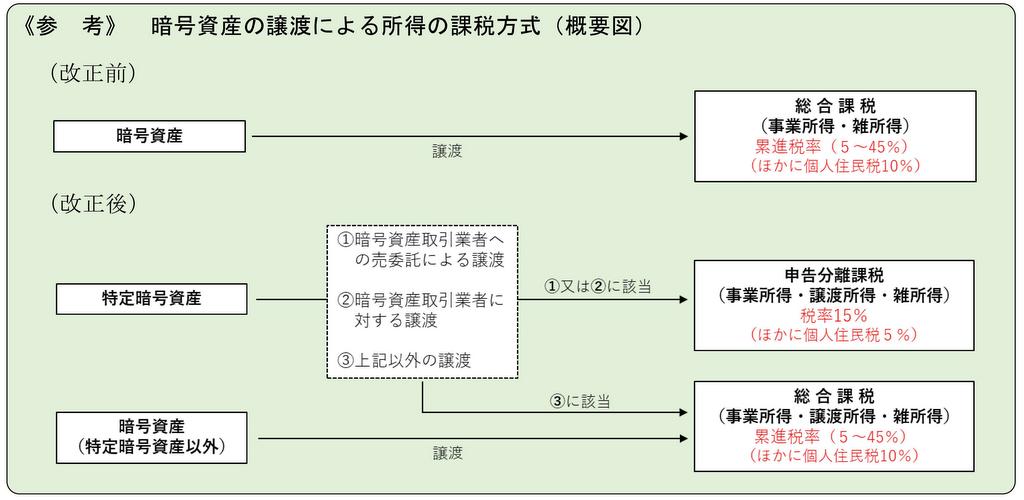
あわせて、損失が出た年の翌年以降3年間にわたって、その損失を将来の利益と相殺できる「繰越控除」の制度も新設される見込みです。
現行の雑所得の枠組みでは、暗号資産の損失を翌年以降に持ち越すことができず、損をした年は税負担の軽減につながらないまま終わっていました。
繰越控除が使えるようになれば、損失を確定させた年の翌年以降に利益が出た場合、過去の損失分を差し引いたうえで税額を計算できるようになります。
施行はいつ?2028年1月が有力な理由
申告分離課税の導入には、暗号資産を金融商品取引法上の「金融商品」として位置づける法改正が前提条件になっています。
この改正法案は2026年4月10日に閣議決定され、6月11日に衆議院で可決、7月15日に参議院本会議で可決・成立し、7月23日に公布されました。
骨子作成段階では施行時期が「有力」という段階でしたが、法律そのものはすでに成立している状況です。
施行日は、公布日から1年以内の範囲で政令によって定められる見込みで、2027年7月23日までのいずれかの日になると見られています。
暗号資産の申告分離課税は「金融商品取引法改正法の施行の日の属する年の翌年の1月1日」から適用される仕組みのため、2027年中に施行されれば、2028年1月1日以降の取引から申告分離課税が適用される可能性が高い状況です。
法律の成立というハードルはすでに越えているとはいえ、正式な施行日はまだ政令で確定していないため、続報の確認が欠かせません。
注意:「対象となる暗号資産」はまだ確定していない
申告分離課税の対象になるのは、金融商品取引法上の規制対象となる「特定暗号資産」に限定される見込みです。
国内の登録暗号資産交換業者が取り扱う銘柄で、一定の信頼性が担保されたものが該当すると考えられていますが、どの銘柄が対象に含まれ、どの銘柄が除外されるのかという具体的な線引きは、今後の財務省令などで示される予定になっています。
- 対象となる「特定暗号資産」の具体的な銘柄リストは今後の政令・財務省令待ち
- DeFiでの運用益やステーキング報酬が分離課税の対象に含まれるかも未確定
- 同一銘柄を複数の取引所・ウォレットで保有している場合の取得価額の計算方法も今後の通達待ち
橋場先生
「まだ何も決まっていないから様子見でよい」と考えるのはおすすめできません。
制度の骨格自体はすでに法律として成立していて、残っているのは政令・省令レベルの詳細部分に限られます。
情報が確定してから動くのではなく、確定していない部分を認識したうえで、今できる準備を並行して進めましょう。
「何から手を付ければよいのか」と迷っている方は、暗号資産の税務処理で豊富な実績を持つ、ARK税理士法人へご相談ください。
2028年の改正を見据えて「今から」やるべき経理・税務の準備
制度の切り替わりを待つだけでは、かえって不利になる場面も出てきます。
施行日や対象範囲が確定していない今の段階でも、着手できる準備は決して少なくありません。
2028年の申告分離課税化を見据えて、今のうちに始めておきたい3つの準備を紹介します。
(1)取引履歴の整理は早いほど有利
複数の取引所やウォレットを使って暗号資産を保有している場合、今のうちに全取引の棚卸しを済ませておくことが欠かせません。
改正後の制度では、取得原価や取得日時の記録がこれまで以上に重要な意味を持つようになるため、後からさかのぼって計算しようとすると、記録の欠落や取引所の統廃合によって復元が難しくなるケースがあります。
- 各取引所の取引履歴CSVのダウンロードと保管
- ウォレット間の送受金記録の整理
- 購入時期・購入価格のリスト化
こうした作業を年内のうちに一度済ませておくと安心です。
取引履歴は取引所によって保存期間が限られている場合もあるため、早めの対応が不要な税金を避ける対策となります。
「売り時」の戦略的な見直し
含み益が大きい銘柄を保有している場合、売却のタイミングを2028年以降にずらすことで、税負担を抑えられる可能性があります。
現行の総合課税のもとで売却すれば最大55.945%の税率が適用される一方、申告分離課税に切り替わった後であれば20.315%に固定されるため、同じ利益額でも手元に残る金額に大きな差が生まれます。
ただし、暗号資産の価格変動リスクを無視した「待てば得」という判断は禁物です。
2028年までの間に価格が下落すれば、税率が下がるメリット以上に評価額そのものが目減りしてしまう可能性があります。
逆に含み損を抱えている銘柄については、2027年中に損失を確定させておくことで、現行制度のもとでも他の雑所得と相殺できる場合があります。
含み益と含み損の双方について、銘柄ごとに売却タイミングを検討しておくことが重要です。
給与計算・経理処理への影響を先取り確認
暗号資産に関する税務の見直しは、投資目的で保有している個人だけの問題ではありません。
従業員に暗号資産で報酬を支払っている企業では、その給与課税の扱いを改めて確認する必要があります。
また、法人として暗号資産を保有している場合、期末時点での時価評価が必要になるケースがあり、決算処理に影響を及ぼす可能性があります。
こうした論点は経理担当者が単独で見落としやすい部分であり、決算期を迎える前に一度洗い出しておくと安心です。
- 従業員への暗号資産報酬は、支給時点の時価で給与所得として源泉徴収の対象になる
- 法人が保有する暗号資産は、活発な市場が存在する場合、期末時価評価による評価損益の計上が必要になる
- 経理担当者は、暗号資産の入出金を通常の預金口座の入出金と同様に、証憑をもとに記帳する体制を整えておく
こうした経理処理は、税制改正の有無にかかわらず現行制度でも求められる対応です。
制度が切り替わるタイミングで慌てて対応するのではなく、今のうちに社内のルールを整理しておくことで、決算や年末調整の負担を抑えられます。
▶関連コラム:記帳代行は税理士と業者どっちがおすすめ?違いや相場、丸投げするメリットを徹底比較
まとめ:制度改正を「節税のチャンス」に変えるために
▶関連コラム:ココが違う!ARK税理士事務所と一般的な税理士事務所│5つの強み、サポートの実例を紹介
暗号資産の税率が最大55%から一律20.315%へ引き下げられる今回の改正は、法律としてはすでに成立しており、あとは政令による施行日の確定を待つ段階に入っています。
2028年1月からの適用が有力視されるなかで、対象となる「特定暗号資産」の具体的な範囲など、細部の詳細はまだ固まっていません。
含み益が大きい人は2028年以降の売却を待つ選択肢が、含み損を抱えている人は2027年中に損失を確定させる選択肢が、それぞれ検討の対象になります。
ただし最適な判断は、保有している銘柄や含み損益の状況、年収水準によって一人ひとり異なるため、今の制度のまま申告するのか改正を待つのかを漠然と先延ばしにせず、自分の状況に当てはめて一度整理することが大切です。
制度の細部が固まりきっていない今だからこそ、最新情報を追いながら自分に合った対応方針を検討することが欠かせません。
暗号資産の税務や経理処理でお困りの方は、ARK税理士法人へお気軽にご相談ください。
Contact
We will support you like a butler.