

店舗のハロウィン装飾は経費で落ちる?コスプレ・メイクなど販促イベント費用の経理処理を解説
「ハロウィンに向けて、店頭の飾り付けに20万円かかったが、経費で落ちるか」「コスプレやメイクの購入費用は経費に計上できないか」
9月から10月にかけて、店舗を構える経営者から頂く質問です。
結論からお伝えすると、集客や販売促進を目的としたハロウィンの装飾やイベント費用は、事業に必要な支出として経費に計上できます。
ただし、1点の取得価額が10万円以上になると資産計上の判断が入るなど、支出をひとまとめに扱えるわけではありません。
本記事では、支出内容別の勘定科目や金額ごとの会計処理、交際費との線引き、消費税と保存書類に至るまで順番に整理します。
目次
店舗のハロウィン装飾やイベント費用は経費にできる
ハロウィンに向けた装飾が経費になるかどうか、その判断は支出額ではなく、販売促進の目的を説明できるかという点にかかっています。
集客・販売促進を目的とした費用は経費にできる
来店の促進や商品の販売、認知拡大を狙った企画であれば、その費用は販売費および一般管理費として経費に算入できます。
たとえば、業種別に以下の費用が挙げられます。
- 飲食店・小売店:限定メニューや店頭ディスプレイと連動したセール
- 美容室・写真館:仮装メイクや仮装撮影の季節メニュー
- 学習塾・保育関連:イベントを体験入会の入口として使う など
経費になるかは支出目的と使用状況で判断する
注意しなければいけないポイントは、ハロウィンの時期に支出したという事実だけでは経費として認められないことです。
明確な目的と使用状況の記録などが、経費計上の判断を分けることとなります。
- 認められやすい:店頭や会場での使用、SNSでの告知、来店者への配布
- 認められにくい:自宅へ持ち帰って使用する、社長の家族だけで使う
- 判断されるポイント:実施場所、対象者、告知方法、売上との結びつき など
主なハロウィン関連費用の勘定科目は5つから選ぶ
ハロウィンの関連費用を計上する際に、実務で利用する科目は次の5つです。
支出の目的と対象者などから、どの科目に含まれるか検討しましょう。
- 広告宣伝費:不特定多数の顧客への宣伝効果をねらった支出
- 販売促進費:販売そのものを後押しする支出
- 消耗品費:短期間で使い切る少額の装飾品
- 福利厚生費:全従業員を対象とした社内イベント
- 交際費:特定の取引先を接待・供応・贈答する目的の支出
「ハロウィン企画費」という補助科目を作ってもよい
税法にハロウィン専用の勘定科目はないことから、広告宣伝費などの下に「ハロウィン企画費」という補助科目を設けて集計する方法も考えられます。
ただし、申告や消費税の区分では科目名ではなく取引内容で判断されるため、補助科目は社内の管理目的と割り切って利用しましょう。
▶関連コラム:YouTuberの経費はどこまでいいの?経費になるもの、ならないものを税理士が解説
ハロウィン費用の勘定科目を支出内容別に解説
より具体的に、支出内容ごとに勘定科目の仕分け方を例示しながらご紹介します。
店舗装飾・ディスプレイは広告宣伝費または販売促進費
国税庁は、不特定多数の者に対する宣伝的効果を意図する費用は、交際費等に含まれないという考え方を示しています。
このため、店頭装飾(デザイン料・施工費・設置費・撤去費・運搬費 など)は、広告宣伝費や販売促進費に当たります。
なお、壁面の造作や配線を伴う工事は資産として扱うケースがある点に注意が必要です。
少額の装飾品や使い切りグッズは消耗品費
紙製の飾りや風船、シール、造花のように短期間で使い切る物は、消耗品費で処理すると実態に合います。
イメージとしては、単価が数百円から数千円のもので、翌年以降は使用しない飾りです。
店員の仮装衣装・メイク用品は業務専用が前提
衣装やメイク用品は、所有・保管に関する会社の姿勢が重要になります。
- 説明しやすい形:会社が購入、店舗で保管し、イベント期間だけ貸し出す
- 問題が生じる形:自由に持ち帰らせる(現物給与として給与課税される可能性がある)
- 記録するべきポイント:イベント専用で使ったことが分かる写真と貸出記録
顧客へ配布するお菓子・ノベルティは配布条件を記録する
国税庁は、小売業者が商品を購入した一般消費者に対し景品を交付するための費用を、交際費等に含まれないものとして例示しています。
このため、配布する景品は配布条件(購入金額・配布数・配布期間・対象者 など)を記録したうえで、広告宣伝費や販売促進費として扱います。
高額な景品や特定の顧客に対する贈答品は、一般消費者に対する景品とは分けて管理すると安心です。
イベントの会場費・出演料・外注費は支払先ごとに確認する
会場費や出演料などの外注費は、支払先ごとに勘定科目を設定します。
特に確認が必要な項目は、以下の3つです。
- 源泉徴収:個人の出演者や司会者への報酬は、芸能人の役務提供に対する報酬などに当たると源泉徴収が必要になる
- 共同開催:商店街との共同の宣伝・販売促進に対する負担金は、内容によっては課税仕入れとなる
- 請求書の内訳:一括請求なら内訳を取り寄せ、資産計上の対象が混ざっていないか確かめる
橋場先生
同じ「ハロウィンに関する支出」でも、考えられる勘定科目は多岐にわたります。
誤った科目で処理をしていると、税務調査の際に指摘される可能性も。
迷ったときにすぐに相談できる態勢づくりをおすすめします。
どこに相談するべきか迷っている方は、気軽にオンラインでも相談できる「ARK税理士法人」へご連絡ください。
高額な装飾品・設備は固定資産や減価償却になる
対象となる物品や設備が高額である場合には、固定資産に計上され減価償却が必要になるケースがあるため注意が必要です。
特に、令和8年度税制改正で中小企業向けの特例が変わっている点にも注意しましょう。
10万円未満なら購入時に全額を経費にできる
取得価額が10万円未満であれば、原則として全額を経費に計上できます。
ここでの注意点は、判定する際の単位です。
国税庁の通達では、通常1単位として取引される単位ごとに判定し、器具備品については「1個、1組又は1そろい」ごとに判定するとされています。
- セット販売の装飾は「セット単位」で判定する(パーツが分かれている飾りなど)
- 複数のパーツで1つの造作物は全体で判定する(大型ディスプレイなど)
こうした視点で判定しましょう。
10万円以上20万円未満は一括償却資産も選べる
取得価額が10万円以上の資産は原則として固定資産に計上しますが、20万円未満なら3年間で均等に損金算入する方法も選べます。
- 一括償却資産:3分の1ずつを3年で損金算入。償却資産税の対象から外れる
- 通常の減価償却:法定耐用年数に応じるため、毎年の損金額は小さくなる
- 中小企業者等の特例:購入年に全額を損金算入できるが、年間300万円の枠が設定される
(参考)国税庁 少額の減価償却資産になるかどうかの判定の例示
40万円未満なら少額減価償却資産の特例を使える場合がある
青色申告をしている中小企業者等が取得した減価償却資産は、要件を満たせば購入した事業年度に全額を損金算入することも可能です。
この上限額は令和8年度税制改正で30万円未満から40万円未満へ引き上げられ、措置期間も2029年3月31日まで延長されました。
- 取得価額:1点40万円未満(2026年3月31日までの取得は30万円未満)
- 年間の上限:特例を使う資産の取得価額の合計で300万円まで
- 対象者:青色申告書を提出する中小企業者等。常時使用する従業員数400人以下
同じ事業年度でも2026年3月以前と4月以後で判定が分かれますので、購入日の記録を残す必要があります。
建物に固定する装飾や内装工事は資産に計上する
壁面の造作、電飾設備、常設看板、配線工事、内装の改修といった支出は、持ち運べる装飾品とは扱いが異なり、建物附属設備や構築物として資産に計上する可能性があります。
計上する際は、以下の点にも注意しましょう。
- 取得価額に含める項目:本体価格に加え、工事費、デザイン費、運搬費、設置費なども含める
- 確認する書類:契約書と見積書の内訳。一括請求なら工事内容を分けて把握する
短期間しか使用しない高額装飾は使用可能期間で見る
装飾する期間が短い場合であっても、すべて消耗品に計上されるわけではありません。
判定されるのは飾った日数ではなく、その資産の使用可能期間です。
そのうえで、対象とする法人の業種で一般的に消耗性があると認識され、使用可能期間が1年未満と認められる場合は、購入した年に費用に計上できる可能性があります。
▶関連コラム:【税理士直伝】法人の節税対策まとめ│法人税を賢く抑える11の方法を徹底解説
販促イベント費用と交際費・福利厚生費の違い
同じイベントであっても、招く相手によって科目や法人税にかかる扱いも変わります。
特に交際費は損金に算入できる金額に上限がありますので、区分を誤ると納税額に直接関わります。
一般客を対象としたイベントは広告宣伝費・販売促進費
誰でも参加できる店頭イベントや仮装コンテスト、撮影会、スタンプラリーは、不特定多数への販促活動として処理します。
企画書やチラシ、SNS投稿、参加者数といったイベントの内容を説明できる資料を保存しておきましょう。
特定の取引先を招待するイベントは交際費になる場合がある
得意先や仕入先といった特定の事業関係者だけを招いて飲食や贈答を行う場合は、企画名が「販促イベント」であっても交際費として扱われる可能性があります。
- 損金算入の枠:資本金1億円以下の法人は年800万円(事業年度の月数で按分)まで
- 飲食費の除外:1人当たり10,000円以下の飲食費は交際費等から除かれる(令和6年4月1日以後の支出。それ以前は5,000円以下)
- 混在する場合:一般客と取引先が同席するなら、参加者ごとに区分する
従業員だけのハロウィンパーティーは福利厚生費
従業員の慰安のために行われる運動会や演芸会、旅行などのために通常要する費用は交際費等から除かれ、福利厚生費などとして計上します。
- 注意が必要なケース:役員だけ、一部の部署だけを対象にすると給与や交際費と判断される可能性がある
- 保存しておくべき資料:全従業員への社内通知、参加者名簿、会場の請求書
▶関連コラム:【節税対策に福利厚生】確認したい10の制度│利用時の注意点もご紹介
社長や従業員の家族だけで楽しむイベントは経費にならない
会社の店舗で開いたとしても、参加者が社長の家族や友人だけであれば、事業との関連性を説明できません。
法人が費用を負担すれば、役員給与や役員貸付金と判断されることがあります。
- 不足する証拠:写真と参加者名簿だけでは販促目的の裏づけにならない
- 裏づけとして必要な資料:告知した販促物、集客の実績、当日の売上やクーポン利用数
ハロウィン費用の消費税・仕訳・税務調査対策
経費として費用を計上することのほか、消費税や仕訳、税務調査などへの対策を解説します。
装飾品やイベント費用は原則として課税仕入れになる
ハロウィンの装飾品やイベントにかかった費用は、国内の事業者から購入したものであれば、原則として消費税の課税仕入れに当たります。
国税庁も、仕入税額控除の対象となる課税仕入れとして、広告宣伝費や厚生費、接待交際費、通信費、水道光熱費といった支払いを挙げています。
ただし、すべてが自動的に控除できるわけではなく、確認しておきたいポイントは次の3つです。
- 科目では決まらない:特定の費目で処理したことではなく、取引内容で判定する
- 対価性のない支出:寄附金や無償で渡す現金は課税仕入れに当たらない
- 費途不明は損金にもならない:交際費などの名義で支出した金銭で費途が明らかでないものは、損金の額に算入されない
インボイスと必要書類を保存する
消費税の仕入税額控除を受けるためには、原則として帳簿と適格請求書の両方を保存する必要があります。
- 1万円未満の少額特例:基準期間の課税売上高が1億円以下、または特定期間の課税売上高が5,000万円以下の事業者は、税込1万円未満の課税仕入れについて帳簿の保存のみで控除できる(2029年9月30日まで)
- 判定は1回の取引単位:1万円未満かどうかは一回の取引の税込金額で見るため、商品1つごとでは判定しない
- 免税事業者からの仕入れ:適格請求書発行事業者以外からの課税仕入れは、2026年10月1日から2028年9月30日までは70%相当額を控除できる
この控除割合は令和8年度税制改正で見直され、当初予定の50%から70%に緩和されました。
古い情報の数値をそのまま使うと誤った金額で申告することになるため、国税庁の令和8年度税制改正特集などで確認してみましょう。
▶関連コラム:【インボイス制度の経過措置とは?】計算方法や制度の概要について詳しく解説!
基本的な仕訳例で処理を確認する
ここまで解説してきた区分を具体的な仕訳に落とし込むと、以下のようになります。
- 店舗装飾品3万円を現金で購入:(借)広告宣伝費 30,000/(貸)現金 30,000
- 装飾業者へ制作・設置費20万円を振込:(借)広告宣伝費 200,000/(貸)普通預金 200,000
- 来店客へ配るお菓子2万円を現金で購入:(借)販売促進費 20,000/(貸)現金 20,000
- 取引先を招いたイベント費用8万円を振込:(借)交際費 80,000/(貸)普通預金 80,000
- 全従業員対象の社内パーティー5万円を振込:(借)福利厚生費 50,000/(貸)普通預金 50,000
- 35万円の大型ディスプレイを購入:(借)器具備品 350,000/(貸)普通預金 350,000 ※特例適用なら決算時に全額を損金算入
販促目的を示す資料を残す
領収書だけでは販促目的を証明しきれないケースもありますので、企画の意図と結果が分かる資料を同じフォルダにまとめておくと説明しやすくなります。
- 企画の段階:企画書、社内稟議書、見積書
- 告知の段階:チラシ、店頭POP、SNS投稿、ウェブページの画面
- 実施の段階:装飾前後の店舗写真、当日の写真、配布物の一覧
- 結果の段階:来店者数、売上、クーポン利用数、参加者数 など
税務調査で確認されやすいポイントを押さえる
税務調査のときは、「本当にその支出が事業で使われたのか」を問われます。
具体的には、以下のポイントを意識して経費に計上しなければいけません。
- 店舗やイベントで実際に使用されているか
- 社長や従業員が私的に使用していないか
- 広告宣伝費として処理したイベントが、実際には取引先の接待ではないか
- 10万円以上の装飾品を消耗品費として一括処理していないか
- 領収書、請求書、企画書、写真などの証拠資料が残っているか
- 毎年同じ種類の費用を一貫した勘定科目で処理しているか
▶関連コラム:【税務調査の完全ガイド】対象になりやすい条件・流れ・よく聞かれる質問・対策を税理士が解説
高額な装飾や大規模イベントは税理士へ相談する
経費に計上するべきか判断が分かれるのは、金額が大きい支出と、参加者が混在するイベントです。
- 大型ディスプレイや内装工事:資産計上と耐用年数といった点への判断が必要
- 一般客と取引先が同席するイベント:広告宣伝費と交際費の区分を参加者ごとに切り分ける
制度の選択によって当期の経費が数十万円単位で変わりますので、決算を迎える前に専門家に相談することをおすすめします。
橋場先生
経費計上について迷うのは、いつも「グレーゾーン」に関することです。
ARK税理士法人では、法律に則った正しい税務処理と経費計上など節税とを両立する手段についてお伝えしています。
「節税はしたいけど、税務調査が怖い」
このようにお考えの方は、お気軽にご相談ください。
まとめ
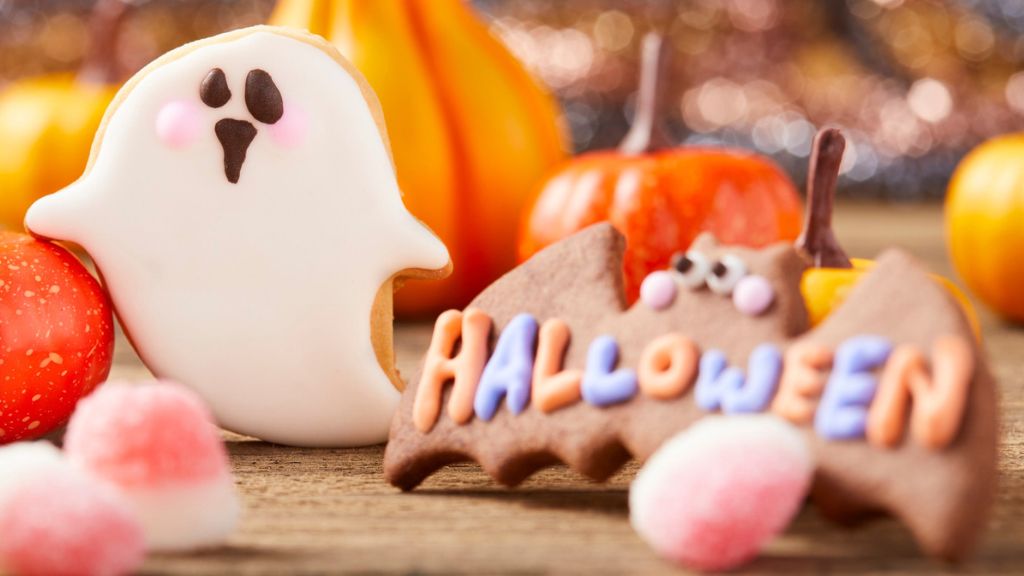
店舗のハロウィン装飾やイベント費用は、集客と販売促進の目的を説明できれば、経費として計上できます。
一方で、取得価額が10万円を超える場合など、経費として計上することに注意を要するケースもあります。
判断はケースごとに異なりますので、「どうすればいい」と迷ったときは専門家に相談しましょう。
ARK税理士法人では、オンラインで気軽に相談できる態勢でご相談をお待ちしています。
Contact
We will support you like a butler.